 menú
Diversas entidades proponen una reforma del Impuesto sobre Sucesiones y Donaciones para preservar la continuidad empresarial y proteger el empleo
El Colegio de la Abogacía de Barcelona (ICAB), la delegación catalana de la Asociación Española de Asesores Fiscales (AEDAF), la Asociación Profesional de Técnicos Tributarios de Catalunya y Baleares (APttCB), el Colegio de Economistas de Catalunya, el Colegio de Gestores Administrativos de Catalunya y Pimec han presentado un documento con 11 propuestas de modificación de la normativa catalana del impuesto sobre sucesiones y donaciones para aportar seguridad jurídica, favorecer la planificación sucesoria y proteger la competitividad de las pymes catalanas. En representación del Colegio de la Abogacía de Barcelona ha estado presentes el diputado de la Junta de Gobierno del ICAB responsable de la Comisión de Normativa, Octavio Gracia, la presidenta de la Sección de Derecho Fiscal y Financiero de la Corporación, Maria José Gómez, y la vocal de la comisión de Normativa del Colegio de la Abogacía de Barcelona, Emma S. Corretger.
Entre las principales medidas destacan la eliminación del requisito de edad mínima de 65 años para las donaciones, la posibilidad de que el donante continúe ejerciendo funciones directivas durante un máximo de cuatro años, la ampliación de los beneficiarios de las reducciones fiscales hasta el cuarto grado de parentesco y la flexibilización de la transmisión a trabajadores con vinculación a la empresa.
El documento también propone equiparar el tratamiento fiscal de los autónomos y las sociedades, reforzar la seguridad jurídica, reconocer las necesidades de tesorería de las empresas y hacer compatible la reducción del 95% por empresa familiar con la bonificación general de sucesiones de padres a hijos. Las entidades consideran que estas modificaciones permitirían reducir la litigiosidad, evitar agravios comparativos y situar a Catalunya en una posición fiscal más competitiva respecto a otras comunidades autónomas.
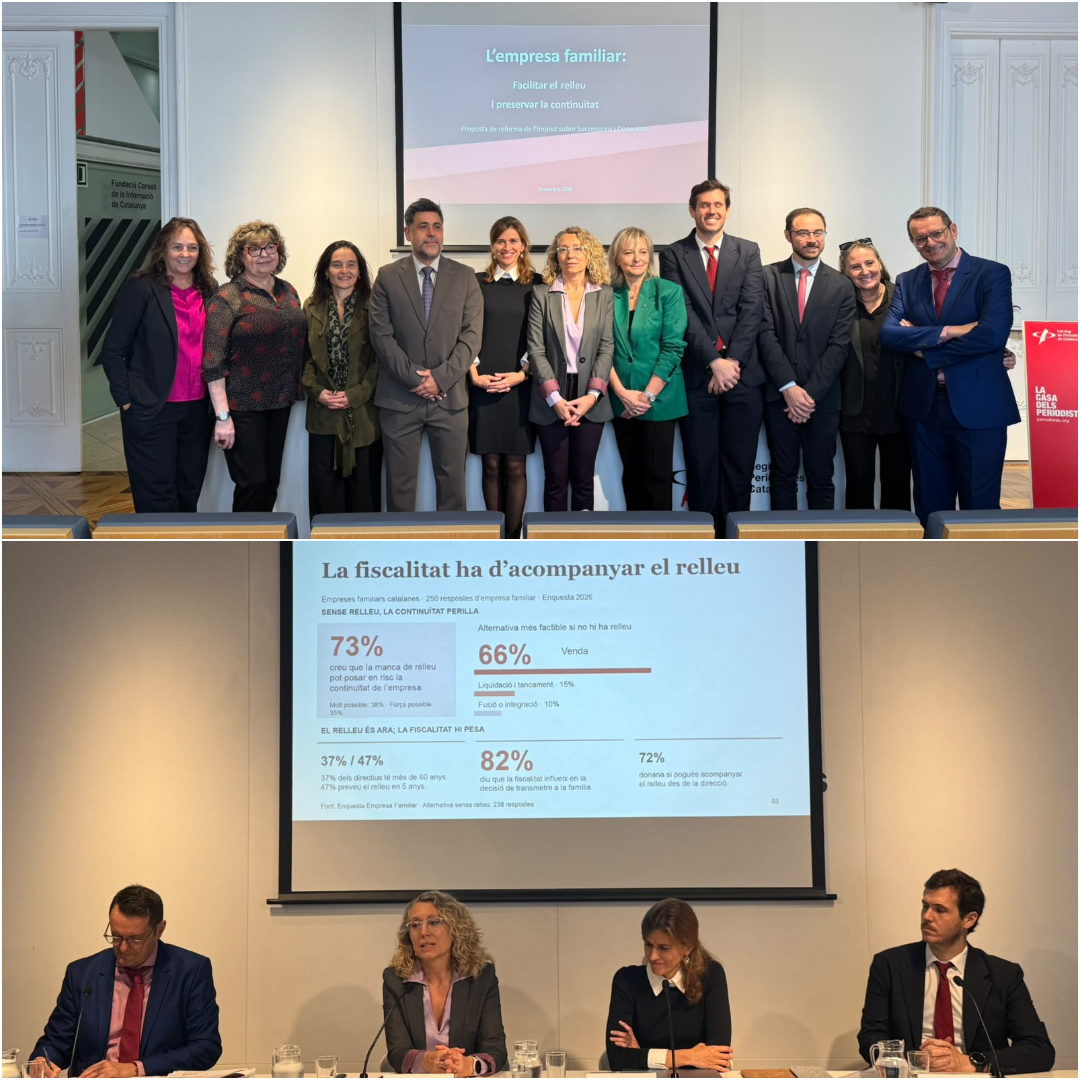
A lo largo de la rueda de prensa -que ha ido a cargo de la presidenta de la comisión de Economía y Fiscalidad de Pimec, Sílvia Gabarró, el jefe de la sección de Empresa Familiar de AEDAF en Catalunya, Leonardo Cárdenas, la vocal de la comisión de Normativa del Colegio de la Abogacía de Barcelona, Emma S. Corretger, y el miembro de la comisión de Fiscalistas del Colegio de Economistas de Catalunya, Àlex Segarrales- las entidades impulsoras han recordado que las empresas familiares representan el 93,8% de las sociedades catalanas e insisten en que preservar su continuidad es una cuestión estratégica para la economía del país.
Las entidades anteriormente citadas han reclamado a las administraciones una reforma que aporte seguridad jurídica, favorezca la planificación sucesoria y proteja la competitividad de las pymes catalanas. Además, han destacado la necesidad de una normativa que responda a las necesidades reales de las pymes y que no penalice la transmisión de negocios viables. En este sentido, han reivindicado que la fiscalidad debe facilitar el relevo generacional y no convertirse en un obstáculo que comprometa la continuidad empresarial, los puestos de trabajo y el arraigo de las empresas en el territorio.
La encuesta: La empresa familiar ante el relevo generacional
El 73% de las empresas familiares catalanas considera que la falta de relevo generacional puede poner en riesgo la continuidad del negocio, mientras que el 82% asegura que la fiscalidad influye en la decisión de transmitirlo a la familia. Así lo revela la encuesta “La empresa familiar ante el relevo”, elaborada por el Observatorio de Pimec Catalunya a 250 empresas familiares catalanas.
El estudio también pone de manifiesto la urgencia de abordar este reto: el 47% de las empresas prevé afrontar el relevo en los próximos cinco años, pero el 55% no dispone de un plan de sucesión y la mitad todavía no ha identificado quién asumirá la dirección. Además, ante la falta de sucesores, el 66% señala la venta como la alternativa más factible y el 15% apunta a la liquidación y el cierre.
Los datos evidencian la necesidad de adaptar la normativa fiscal a la realidad empresarial. El 72% de las empresas considera que la donación sería más viable si el actual propietario pudiera continuar ejerciendo funciones de dirección retribuidas durante el proceso de transmisión. Actualmente, para acceder a la reducción fiscal en las donaciones, se exige que el donante tenga al menos 65 años y deje de ejercer estas funciones en el momento de la transmisión, unos requisitos que pueden dificultar un relevo progresivo y planificado.
Contact
-
Comisión de Normativa
-
c/ Mallorca, 283
08037 Barcelona, (Spain) - 93 601 12 91 / 93 496 18 80
- normativa@icab.cat
-
c/ Mallorca, 283